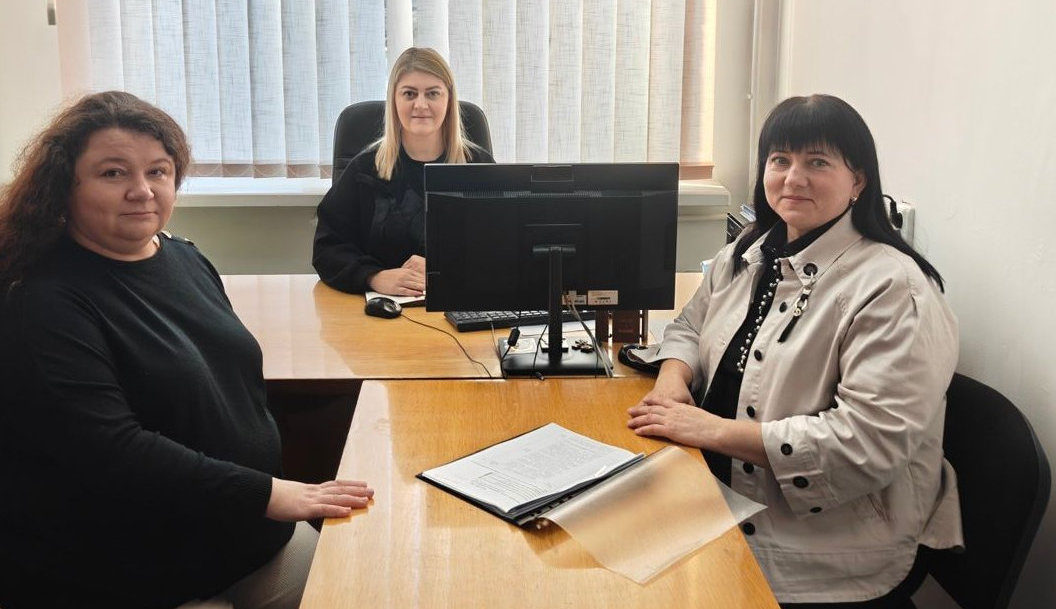
Днями у Хотині за участі начальника Кельменецького відділу податків і зборів з фізичних осіб та проведення камеральних перевірок управління оподаткування фізичних осіб Головного управління ДПС у Чернівецькій області Олени Сивак відбулася інформаційно - роз’яснювальна зустріч з представниками суб’єктів господарювання Дністровського району, що здійснюють діяльність у галузі сільського господарства.
Під час зустрічі йшлося про основні нюанси нарахування та сплати ПДФО, військового збору на доходи фізичних осіб від надання в оренду земельних ділянок сільськогосподарського призначення та паїв.
Олена Сивак нагадала, що утриманий ПДФО перераховується до місцевого бюджету за місцезнаходженням земельних ділянок (паїв) та звернула увагу в яких випадках орендар зобов'язаний стати в податковій на облік за неосновним місцем (подавши форму № 17-ОПП або зробивши відповідну позначку у формі № 20-ОПП).
Особливий акцент зустріч на правилах визначення суми доходу та термінах перерахування податків, зазначивши що терміни перерахування залежать від форми розрахунку з пайовиком.
За її словами податок розраховується виходячи з розміру орендної плати, зазначеної в договорі, але не менше мінімальної суми орендного платежу, встановленої законодавством. При виплаті доходу в негрошовій (натуральній) формі до бази ПДФО застосовується підвищувальний коефіцієнт (для ставки 18 % він становить 1,219512). Окремо зупинилася що у разі безготівкової виплати ПДФО сплачується єдиним платіжним документом одночасно з виплатою орендної плати на рахунок пайовика.
Необхідно враховувати – у разі виплати готівкою або в натуральній формі то податок необхідно перерахувати до бюджету протягом 3 банківських днів із дня, що настає за днем нарахування чи виплати доходу. У разі якщо орендна плата нарахована, але не виплачена пайовику, ПДФО сплачується не пізніше 30 календарних днів, що настають за місяцем нарахування.
Також посадовець інформувала представників бізнесу про обов’язкове подання орендарями до контролюючого органу за основним місцем обліку податкового агента незалежно від того, де фізично знаходяться паї Податкового розрахунку (форма 4ДФ) зазначивши виплачений дохід за ознакою 106.
Під час заходу не оминули й тему про податкову підтримку бізнесу, який постраждав внаслідок збройної агресії російської федерації. Зокрема, Олена Сивак розповіла про можливість добровільного подання до податкової повідомлення про втрату, знищення або пошкодження майна внаслідок війни та надання документів на підтвердження таких обставин .
Зустріч відбулася у форматі відкритого діалогу – аграрії ставили запитання та отримали роз’яснення щодо практичного застосування податкових норм.
 Єдиний державний