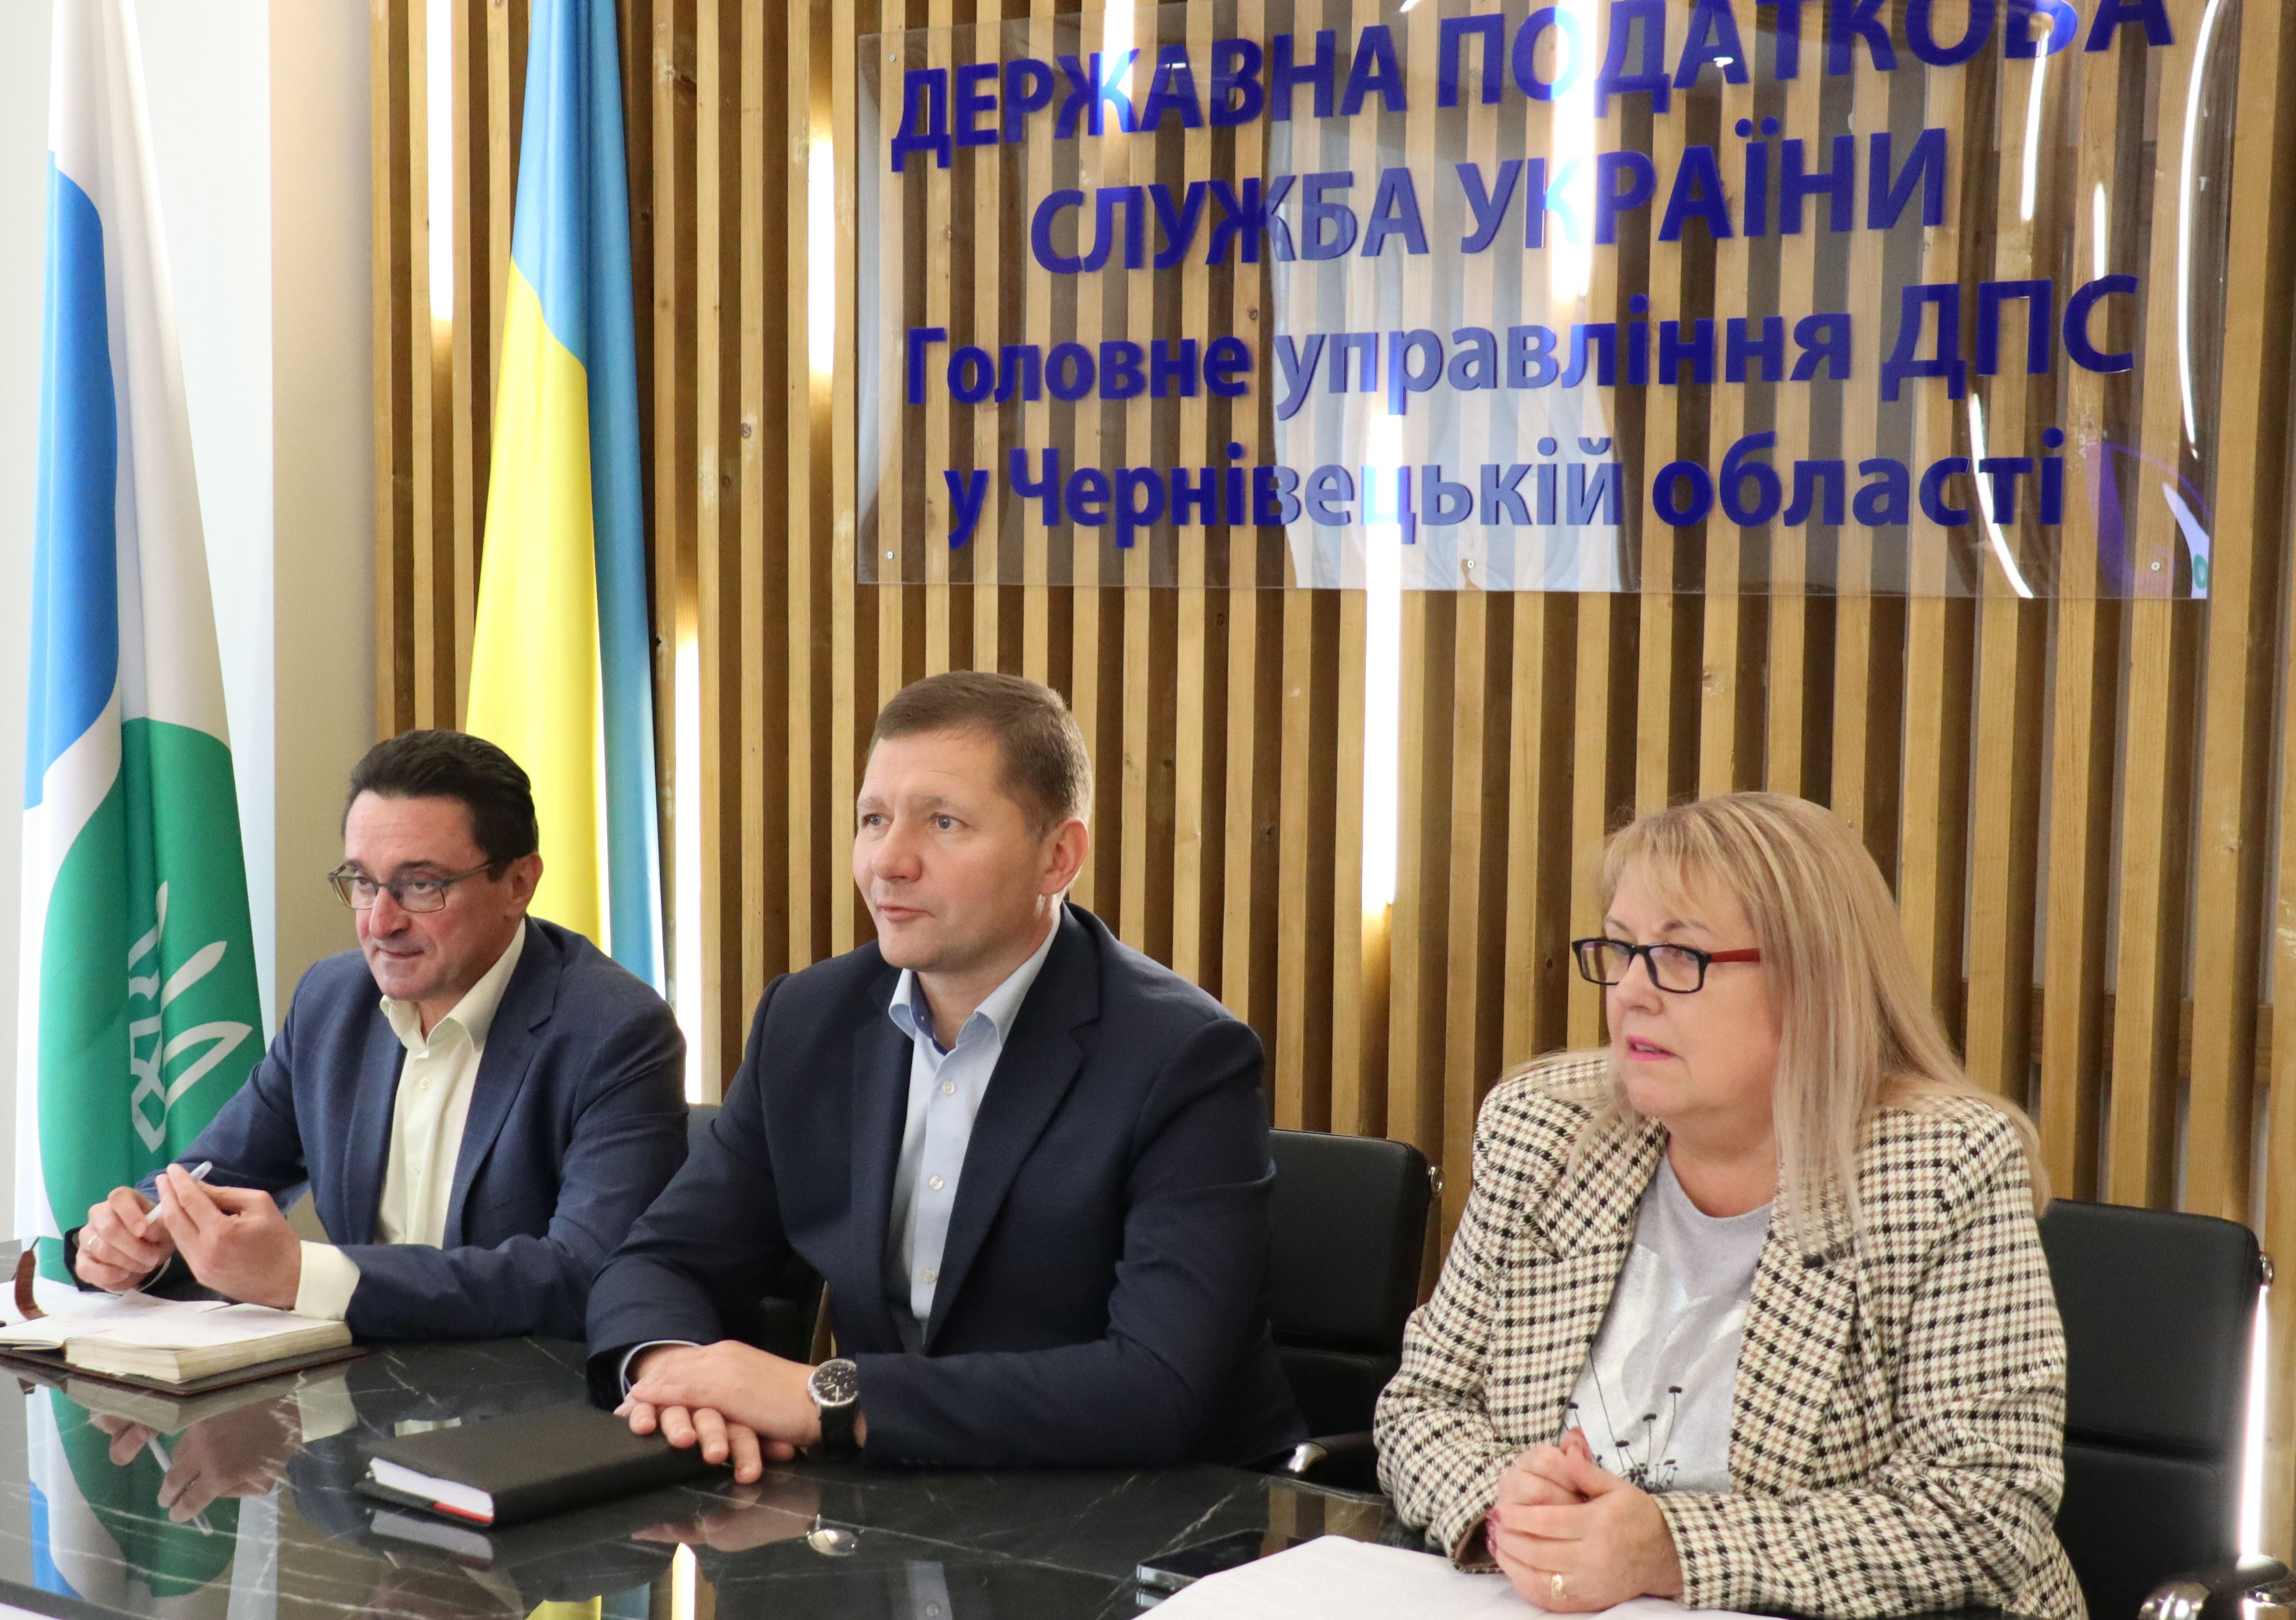
Сьогодні заступник начальника Головного управління ДПС у Чернівецькій області Цибко Олексій, начальник управління контролю за підакцизними товарами Віталій Лукавецький та заступник начальника управління контролю за підакцизними товарами Людмила Осадчук запросили на онлайн конференцію продавців підакцизної продукції.
На дискусійному майданчику йшлося про порядок складання декларацій з акцизного податку та огляд найбільш поширених помилок».
Олексій Цибко наголосив на безумовному дотриманні усіма продавцями правил продажу підакцизних товарів, оскільки це питання на постійному контролі у податківців.
Людмила Осадчук надала вичерпну інформацію щодо заповнення декларації з акцизного податку затвердженої наказом Міністерства фінансів України від 23.01.2015 № 14 та її подання з відповідними додатками а також про наслідки які виникають у разі допущення помилок. Зокрема наголосила що податкові зобов’язання з акцизного податку при реалізації суб’єктом господарювання роздрібної торгівлі підакцизних товарів зазначаються окремо за кожним кодом території згідно з Кодифікатору адміністративно- територіальних одиниць та територій територіальних громад. Тобто якщо у платника податків є торгові об'єкти на території різних територіальних громад, в такому випадку зазначаються податкові зобов’язання в розрізі відповідних кодів місць здійснення роздрібної торгівлі підакцизними товарами.
Якщо платник до початку його перевірки контролюючим органом самостійно виявляє факт недоплати - заниження податкового зобов'язання минулих звітних (податкових) періодів, зобов'язаний надати уточнюючу Декларацію разом із розрахунком суми акцизного податку, що збільшує або зменшує податкові зобов'язання внаслідок виправлення самостійно виявленої помилки, допущеної в попередніх звітних періодах (додаток 7), і сплатити суму недоплати та штраф у розмірі трьох відсотків такої суми до подання уточнюючої Декларації
Крім того фахівець наголосила що при втраті товару суб’єктами господарювання сплачується акцизний податок з реалізації роздрібної торгівлі алкогольних напоїв (тютюнових виробів). Крім випадків, передбачених Податковим кодексом, коли платник податку документально зафіксував ці втрати та надав контролюючим органам необхідні докази.
Датою виникнення податкових зобов’язань щодо реалізації суб’єктами господарювання роздрібної торгівлі підакцизних товарів для підакцизних товарів, наявність або місцезнаходження яких не підтверджено таким суб’єктом господарювання, у тому числі таких товарів, недостача яких виявлена за результатами інвентаризації, проведеної суб’єктом господарювання роздрібної торгівлі на вимогу контролюючого органу при проведенні перевірки такого органу, є дата складення відповідного документа, що засвідчує зазначені факти.
Також спікери повідомили про Механізми податкової підтримки бізнесу, що постраждав від війни, зокрема про створення податковою службою Реєстру пошкодженого майна та розроблене Повідомлення про втрату, знищення або пошкодження майна (товарів) внаслідок збройної агресії рф проти України.
Окремо учасники обговорили переваги користування і доступність податкових сервісів та Офісу податкових консультантів.
 Єдиний державний